Branża stojąca za nadwoziami wymiennymi to jedna z mniej spektakularnych klas aktywów Europy — i jest to komplement. Od trzydziestu lat jest znormalizowana, regulowana prawem unijnym i wspierana krajowymi programami. Rynek wtórny jest płynny, amortyzacja liniowa, najemcami operacyjnymi są spedytorzy i koncerny logistyczne z długimi bilansami. Właśnie ta jednostajność czyni sektor interesującym dla inwestorów instytucjonalnych.
Co zmienia się w 2026, to wsparcie wiatrowe: trzy makroekonomiczne czynniki działają jednocześnie na popyt po stronie jednostek dźwigowych. Kto jest zainwestowany lub wchodzi, korzysta z regulowanej transformacji branżowej, której nie napędza technologiczny hype, lecz unijne rozporządzenia i przepisy bilansowe.
Nadwozia wymienne jako klasa aktywów
Nadwozia wymienne są przemysłową klasą aktywów materialnych z niską korelacją z rynkami akcji i stabilną krzywą wartości rezydualnej. Dla inwestorów instytucjonalnych, family office i platform operating-lease cztery strukturalne czynniki wzrostu wspierają popyt na jednostki zdolne do KV w 2026.
Struktura rynku
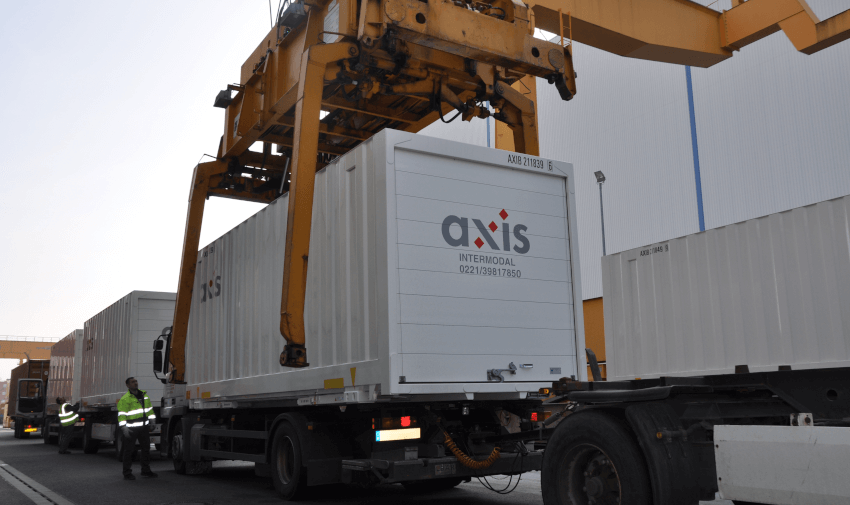
Szacunki europejskiego stanu nadwozi wymiennych mieszczą się, w zależności od metodologii, między 250 000 a 400 000 jednostek. Spread bierze się stąd, że niektóre statystyki uwzględniają oprócz aktywnych jednostek KV także czysto drogowe, magazynowe oraz starsze zasoby. Trzy duże komercyjne pule dominują segment wynajmu w Europie; obok nich długi ogon mniejszych dostawców i flot własnych spedytorów.
Cztery strukturalne czynniki wzrostu
1. Modal Shift jest politycznie wymuszany
Komisja Europejska celuje w istotne przeniesienie ruchu drogowego na kolej do 2030. Wzrost opłat od grudnia 2023 (komponent CO₂) i wprowadzenie ETS 2 w transporcie drogowym od 2027 działają w tym samym kierunku — oba podnoszą względny koszt czystego transportu drogowego i poprawiają ekonomię nadwozi dźwigowych w KV.
2. KEP rośnie nieliniowo dalej
Wolumeny przesyłek w segmencie KEP w Niemczech utrzymują się powyżej czterech miliardów rocznie. Wzrost nie jest już jak w 2020/21 dwucyfrowo procentowy, ale stabilny i z wyraźną sezonowością — strukturalnie wspiera popyt na pojemność wynajmu w Q4.
3. Telematyka czyni wynajmowalność widoczną
Dane o ruchu w czasie rzeczywistym to warunek efektywnego skalowania nadwozi wymiennych jako aktywa operating-lease. Wskaźniki wykorzystania, lokalizacje i zgłoszenia szkód stają się ilościowymi wielkościami sterowania — analogicznie do żeglugi kontenerowej. Kto inwestuje w 2026 we flotę, powinien GPS specyfikować standardowo.
4. Stabilność wartości rezydualnej dzięki znormalizowanej formie
EN 284 określa wymiary, elementy narożne i krawędzie chwytania tak ściśle, że dziesięcioletnie nadwozie można odsprzedać, polakierować lub wynająć ponownie bez modyfikacji. Krzywa wartości jest tym samym wyraźnie liniowsza niż przy naczepach — plus dla każdej struktury asset-backed.
Modele wynajmu
- Operating Lease (standard)
- Inwestor (lub platforma) zachowuje własność, spedytor wynajmuje 12 do 60 miesięcy. Konserwacja i UVV typowo po stronie wynajmującego, GPS i dyspozycja opcjonalnie.
- Sale & Lease Back
- Spedytor sprzedaje swoją istniejącą flotę inwestorowi i natychmiast wynajmuje ją zwrotnie. Efekt: uwolnienie kapitału własnego przy niezmienionej dostępności. Częsty w fazach restrukturyzacji lub wzrostu.
- Wynajem spotowy/poolingowy
- Wynajem dzienny lub tygodniowy z puli. Cena premium, za to bez wiązania — idealne dla szczytów i nieprzewidzianego biznesu akcyjnego.
- Finance Lease
- Ekonomicznie raczej kredyt niż wynajem — istotny dla spedytorów chcących bilansowej aktywizacji.
Ryzyka z perspektywy inwestora
- Ryzyko wykorzystania w fazach recesji — historycznie u dużych puli głównie ponad 80 procent przez cykl, pojedyncze kwartały bywają słabsze.
- Koszty szkód i napraw przy intensywnie używanych jednostkach — temat obowiązkowy w każdym due diligence.
- Zmiany regulacyjne przy korektach norm (rewizje EN 284) lub dofinansowania KV — dotąd stabilne, ale niezagwarantowane.
- Założenia dotyczące wartości rezydualnej — przy formach o ograniczonej zdolności kolejowej, wynajmowalność i wartość rezydualna spadają znacznie. Specyfikacja decyduje.
Więcej o praktyce: Nadwozia we flocie. Aktualny briefing: Axis Insights #1.