Die Branche, die hinter Wechselbrücken steht, ist eine der langweiligeren Asset-Klassen Europas — und das ist als Kompliment gemeint. Sie ist seit 30 Jahren standardisiert, durch EU-Recht reguliert und durch nationale Förderprogramme begleitet. Der Sekundärmarkt ist liquide, die Wertabschreibung linear, die operativen Mieter sind Speditionen und Logistikkonzerne mit langen Bilanzen. Genau diese Eintönigkeit macht den Sektor für institutionelle Investoren interessant.
Was sich 2026 ändert, ist der Rückenwind: Drei makroökonomische Treiber wirken simultan auf die Nachfrage nach kranbaren Einheiten. Wer im Sektor investiert ist oder einsteigt, profitiert von einer regulierten Branchentransformation, die nicht von Tech-Hype getragen wird, sondern von EU-Verordnungen und Bilanzvorschriften.
Wechselbrücken als Asset-Klasse
Wechselkoffer sind ein industrielles Sachwert-Asset mit niedriger Korrelation zu Aktienmärkten und stabiler Restwertkurve. Für institutionelle Investoren, Family Offices und Operating-Lease-Plattformen ergeben sich vier strukturelle Wachstumstreiber, die 2026 die Nachfrage nach KV-fähigen Einheiten stützen.
Marktstruktur
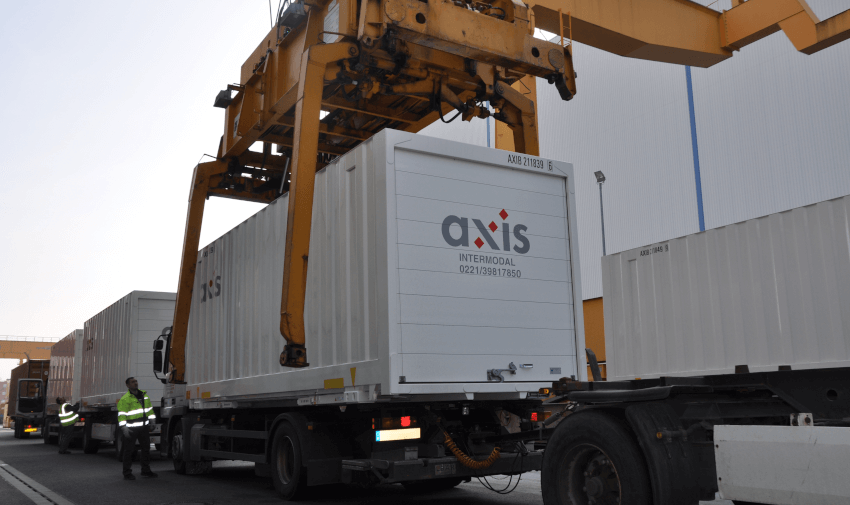
Schätzungen zum europäischen Bestand an Wechselbrücken liegen je nach Zählweise zwischen 250.000 und 400.000 Einheiten — die Spreizung kommt zustande, weil neben aktiven KV-Behältern auch reine Straßeneinheiten, Lagerbehälter und ältere Bestände in einigen Statistiken mitgezählt werden. Drei kommerzielle Pools dominieren das Vermietsegment in Europa, daneben ein langes Tail kleinerer Anbieter und Eigenflotten von Speditionen.
Vier strukturelle Wachstumstreiber
1. Modal Shift wird politisch erzwungen
Die EU-Kommission hat als Ziel ausgegeben, bis 2030 einen substantiellen Anteil des Straßengüterverkehrs auf die Schiene zu verlagern. Der Mautanstieg seit Dezember 2023 (CO₂-Komponente) und die ETS-2-Einführung im Straßenverkehr ab 2027 wirken in dieselbe Richtung — beide erhöhen die relativen Kosten der reinen Straßenbeförderung und verbessern damit die Wirtschaftlichkeit kranbarer Wechselbrücken im KV-Verkehr.
2. KEP wächst nicht-linear weiter
Die Sendungsmengen im KEP-Segment (Kurier, Express, Paket) liegen in Deutschland weiterhin über vier Milliarden pro Jahr. Wachstum ist nicht mehr im prozentualen Doppelschritt wie 2020/21, dafür stabil und mit ausgeprägter Saisonalität. Das stützt strukturell die Nachfrage nach Mietkapazität im Q4.
3. Telematik macht Vermietbarkeit sichtbar
Die Verfügbarkeit von Bewegungsdaten in Echtzeit ist die Voraussetzung dafür, dass Wechselkoffer als Operating-Lease-Asset effizient skaliert werden können. Auslastungsquoten, Standorte und Schadensmeldungen werden zur quantitativen Steuerungsgröße — analog zur Containerschifffahrt. Wer 2026 in Bestand investiert, sollte GPS-Telematik standardmäßig spezifizieren.
4. Restwertstabilität durch standardisierte Bauform
EN 284 schreibt Maße, Eckstücke und Greifkanten so eng vor, dass eine 10 Jahre alte Wechselbrücke ohne Anpassung weiterverkauft, neu lackiert oder umgemietet werden kann. Die Wertkurve ist dadurch deutlich linearer als bei Sattelaufliegern — ein Pluspunkt für jede asset-backed-Strukturierung.
Vermietmodelle
- Operating Lease (Standard)
- Der Investor (oder eine Plattform) hält das Eigentum, der Spediteur mietet 12 bis 60 Monate. Wartung und UVV liegen typischerweise beim Vermieter, GPS und Disposition optional.
- Sale & Lease Back
- Eine Spedition verkauft ihre bestehende Flotte an einen Investor und mietet sie zurück. Effekt: Eigenkapitalfreisetzung bei gleichbleibender Verfügbarkeit. Häufig in Restrukturierungs- oder Wachstumsphasen.
- Spot- / Pooling-Miete
- Tages- oder wochenweise Anmietung über einen Pool. Premiumpreis, dafür ohne Bindung — ideal für Spitzenlast und unvorhergesehene Aktionsgeschäfte.
- Finance Lease
- Wirtschaftlich eher Kreditgeschäft als Vermietung — relevant für Spediteure, die bilanzielle Aktivierung wollen.
Risiken aus Investorensicht
- Auslastungsrisiko in Rezessionsphasen — historisch bei den großen Pools meist über 80 Prozent über den Zyklus, einzelne Quartale können schwächer sein.
- Schadens- und Reparaturkosten bei intensiv genutzten Einheiten — Pflichtthema in jeder Due Diligence.
- Regulatorische Verschiebungen bei Normanpassungen (EN 284 Revisionen) oder bei der KV-Förderung — stabil bisher, aber nicht garantiert.
- Restwertannahmen — bei Bauformen, die in der Bahntauglichkeit eingeschränkt sind, fallen Wiedervermietbarkeit und Restwert spürbar ab. Spezifikation entscheidend.
Mehr zur Praxis: Wechselbrücken im Fuhrpark. Aktuelles Marktbriefing: Axis Insights #1.