Trzy ruchy rynkowe decydują w 2026 o tym, który spedytor zyskuje marżę, a który ją traci: spread między bazą a szczytem w KEP, przesunięcie progu ekonomicznego KV w stronę krótszych tras — oraz przejście telematyki z opcji premium do standardu. Kto czyta te trzy poprawnie, buduje flotę inaczej niż pięć lat temu.
Ta strona podsumowuje, co widzimy z otwartych danych rynkowych i autoryzowanych źródeł branżowych dla operatorów flot — operacyjnie, w liczbach, z listą kontrolną na końcu.
Nadwozia wymienne we flocie — praktyka 2026
Ekonomicznie istotne pytanie 2026 brzmi nie „ile nadwozi wymiennych potrzebujemy", lecz „jaka jest baza i jak elastyczyzujemy resztę". Strona destyluje to, co widzimy z otwartych danych rynkowych i autoryzowanych źródeł branżowych dla operatorów flot.
Szczyt vs. baza — decydująca dźwignia
Niemiecka branża KEP w 2024 ponownie obsłużyła ponad cztery miliardy przesyłek. Ważniejszy niż wartość bezwzględna jest spread: między bazą (luty–październik, bez akcji) a szczytem (Q4, Black Friday, święta) większość flot widzi 20 do 35 procent. Pokrycie szczytu w pełni własnym sprzętem oznacza 8 do 9 miesięcy nadmiaru zdolności rocznie — każdy postój kosztuje kapitał, ubezpieczenie, miejsce postoju i cykle konserwacji, których się nie wykorzystuje.
Trójfilarowy model pokrycia szczytu
- Własna flota dla bazy — około 65 do 75 procent typowego wykorzystania. Kapitał własny się tu zwraca, bo wykorzystanie utrzymuje się ponad 85 procent w skali roku.
- Wynajem długoterminowy dla planowalnej sezonowości — trzy do sześciu miesięcy operating lease pokrywa np. szczyt Q4 bez całorocznego wiązania kapitału.
- Krótkoterminowy pooling/spot dla szczytów i akcji — wynajem tygodniowy, często z GPS i UVV. Cena premium, ale brak ryzyka przy spadku wolumenu.
Ekonomia KV przechyla się poniżej 300 km
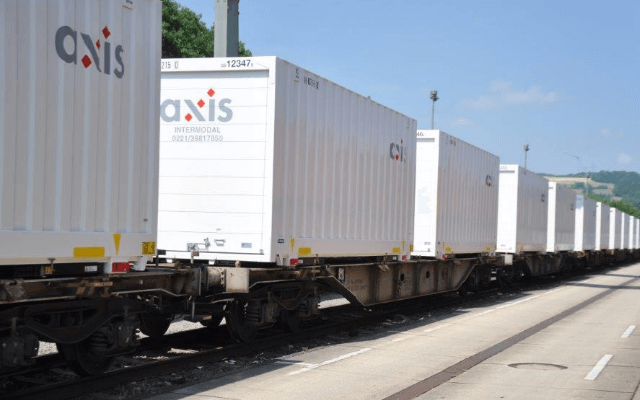
Niemiecka opłata drogowa od grudnia 2023 jest rozszerzona o komponent CO₂. Dla pojazdów Euro-6 udokumentowano wzrosty opłat do 83 procent, w zależności od liczby osi i trasy. Na wielu relacjach powyżej 300 km ekonomia przechyla się obecnie na korzyść kolei — pod warunkiem posiadania we flocie nadwozi dźwigowych, dopuszczonych do KV. Działanie w 2026 bez jednostek dźwigowych oznacza zamknięcie sobie konkretnej dźwigni marżowej.
Telematyka: w 2026 już nie premium
W większych flotach wynajmu ponad połowa nadwozi wymiennych ma obecnie solarne moduły GPS. Trzy czynniki:
- Ubezpieczyciele coraz częściej żądają dowodów lokalizacji dla większych flot — bez nich rosną składki lub w ogóle brak ochrony.
- Załadowcy wymagają Track & Trace na poziomie zabudowy w przetargach.
- Dyspozycja oszczędza mierzalnie: 5 do 12 procent mniej czasu postoju jest realistyczne, bo odstawione jednostki nie muszą być wyszukiwane.
Kto w 2026 inwestuje we własną flotę, powinien zatem traktować GPS nie jako opcję, lecz jako obowiązkowy element specyfikacji. (Parafraza według Axis Insights #1, styczeń 2026.)
Praktyczna lista kontrolna specyfikacji
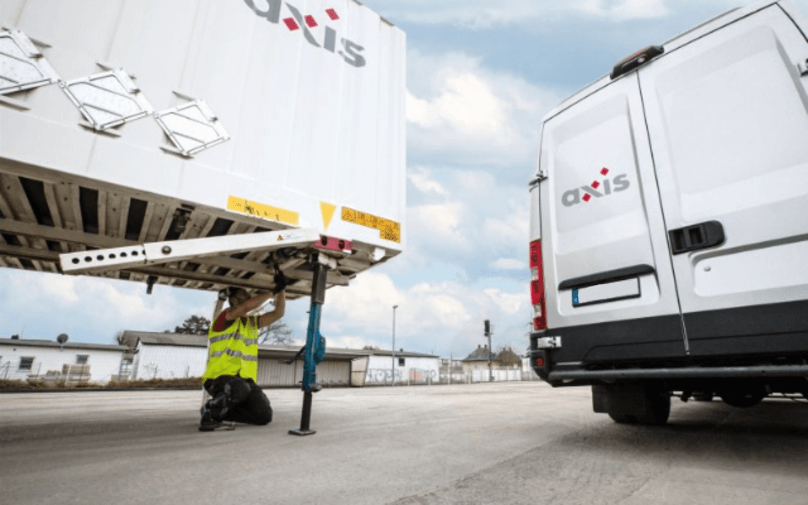
- EN 284 klasa C745 jako standard, C715 tylko dla ruchu miejskiego, C782 dla ładunku objętościowego
- Dźwigowe i dopuszczone do KV — bez tego brak głównego przejazdu kolejowego
- Zabudowa Code XL dla zabezpieczenia ładunku przy obsłudze przemysłu
- Solarny GPS z czujnikami ruchu i drzwi ab Werk
- Rezerwa ładowności: pusto ≤ 1,9 t dla maksymalnego udziału ładunku
- Plan UVV i umowa serwisowa z wynajmującym, jeśli pooling/operating lease
Więcej o zaletach: Zalety. Briefing rynkowy: Axis Insights #1.