Rynki: stan, wolumen, korytarze
Aby zrozumieć europejski rynek nadwozi wymiennych, trzeba spojrzeć na trzy wskaźniki jednocześnie: bezwzględny stan jednostek, wolumen ruchu KV w którym krążą oraz sieci korytarzy, które ten ruch niosą. Dopiero kombinacja daje obraz branży, która od trzech dekad stabilnie rośnie i w 2026 wchodzi w nową fazę.
Stan: 250 000 do 400 000 jednostek w Europie
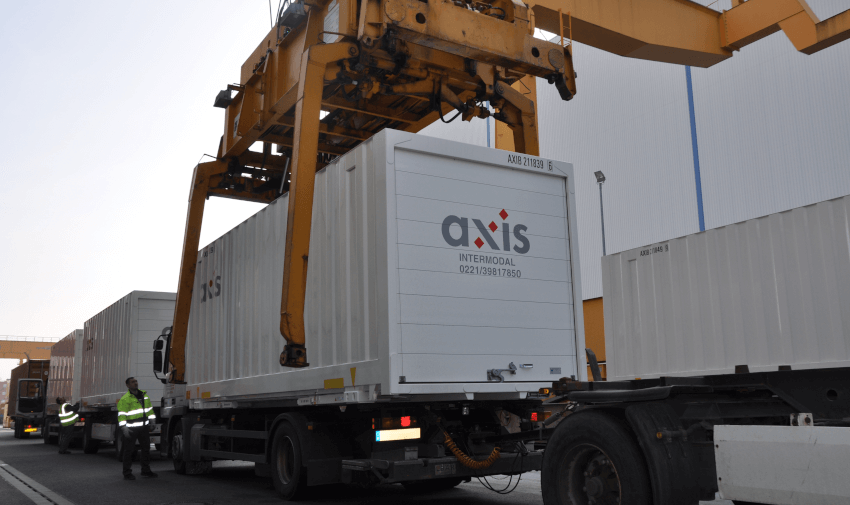
Według szacunków dużych wynajmujących i operatorów europejski stan nadwozi wymiennych mieści się w przedziale 250 000 do 400 000 jednostek. Spread powstaje, ponieważ w zależności od metody liczy się różne kategorie: aktywne pojemniki KV, czysto drogowe, magazynowe i rezerwowe oraz starsze zasoby używane jako stacjonarne pomieszczenia magazynowe.
Trzy komercyjne pule dominują segment wynajmu, obok nich długi ogon mniejszych dostawców i flot własnych spedytorów. Niemcy to zdecydowanie największy pojedynczy rynek — szacunki mówią o 90 000 do 130 000 jednostek, napędzanych gęstą siecią przemysłową, siecią korytarzy KV DB i dofinansowaniem BMDV. Polska mocno urosła w KV — modernizacja sieci kolejowej i połączenia z zapleczem Gdańska doprowadziły w ostatniej dekadzie do znaczącego wzrostu zasobów.
Sieć korytarzy i wolumen
Europejski wolumen KV jest co roku raportowany przez UIRR i Eurostat. Kluczowe korytarze dla wykorzystania nadwozi wymiennych:
- Hamburg–Mediolan (główny korytarz północ-południe) — najwyższy wolumen, wiele dziennych pociągów, dowóz przemysłowy w północnych Włoszech.
- Rotterdam–Warszawa (zaplecze portowe) — szybko rosnący korytarz z połączeniem do polskiej dystrybucji e-commerce.
- Antwerpia–Halle (ciężarówka–kolej) — węzeł osi przemysłowej belgijsko-niemieckiej.
- Kolonia–Werona — główna oś dla grupażu z południowych Niemiec do Włoch.
- Hamburg–Monachium / Hamburg–Norymberga — krajowy korytarz KEP i grupażu.
Na tych głównych osiach kursują typowo wiele bezpośrednich pociągów dziennie z 30–36 wagonami KV każdy — co odpowiada 60 do 72 nadwoziom wymiennym na pociąg. Pojedyncze nadwozie może na takim korytarzu wykonać dwa do trzech głównych przejazdów tygodniowo, w zależności od czasu postoju w hubie, dowozu/odbioru i wykorzystania.
Czynniki wzrostu 2026
1. Opłata + ETS 2 + dofinansowanie KV działają równolegle
Niemiecka opłata drogowa została w grudniu 2023 rozszerzona o komponent CO₂; dla pojazdów Euro-6 udokumentowano wzrosty do 83 procent w zależności od liczby osi. Od 2027 ETS 2 rozszerza unijny system handlu emisjami na transport drogowy, z dalszym dopłatą CO₂ na olej napędowy. Równolegle trwa dofinansowanie KV BMDV — obie dźwignie przesuwają próg ekonomiczny w kierunku kolei.
2. Raportowanie CSRD zmusza załadowców do kolei
Przemysłowi załadowcy muszą od lat obrotowych 2024/25 audytowalnie raportować emisje Scope 3. Najpewniejszą ścieżką redukcji jest wyższy udział kolei — a w skali tylko za pośrednictwem dźwigowych nadwozi wymiennych. Klasa aktywów staje się tym samym strukturalnie poszukiwanym narzędziem ESG, napędzanym nie ideologią, lecz obowiązkiem raportowym.
3. Sezonowość KEP staje się bardziej zmienna
Niemiecka branża KEP w 2024 obsłużyła ponad cztery miliardy przesyłek. Wzrost się spłaszczył, ale sezonowość rośnie — Black Friday, Singles' Day, święta koncentrują coraz więcej wolumenu w wąskim oknie czasowym. Modele poolingowe nadwozi stają się ekonomicznie atrakcyjniejsze niż czyste floty własne, bo wygładzają szczyty bez finansowania 8 do 9 miesięcy nadmiaru zdolności.
Więcej: Axis Insights #1 — Briefing rynkowy 2026 · Klasa aktywów dla inwestorów · Ramy regulacyjne