Märkte: Bestand, Volumen, Korridore
Wer den europäischen Wechselbrücken-Markt verstehen will, schaut nicht auf eine einzelne Statistik, sondern auf drei Datenpunkte gleichzeitig: den absoluten Bestand an Einheiten, das Volumen der KV-Verkehre, in denen sie zirkulieren, und die Korridornetze, die diese Verkehre tragen. Erst die Kombination ergibt das Bild einer Branche, die seit drei Jahrzehnten stabil wächst und 2026 in eine neue Konjunkturphase eintritt.
Bestand: 250.000 bis 400.000 Einheiten in Europa
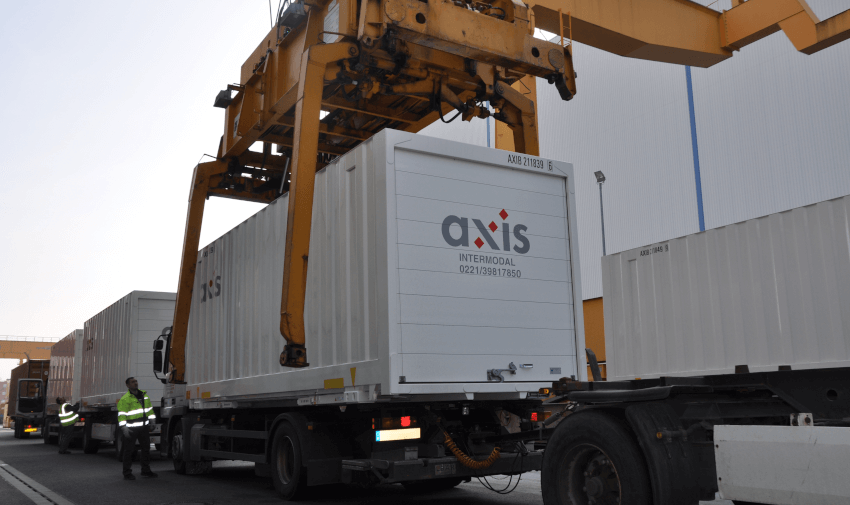
Der europäische Bestand an Wechselbrücken liegt nach Schätzungen der großen Vermieter und Operateure in einer Bandbreite von 250.000 bis 400.000 Einheiten. Die Spreizung kommt zustande, weil je nach Methodik unterschiedliche Kategorien mitgezählt werden: aktive KV-Behälter, reine Straßeneinheiten, Lager- und Reservebehälter sowie ausrangierte Bestände, die als stationäre Lagerräume weitergenutzt werden.
Drei kommerzielle Pools dominieren den Vermietmarkt; daneben gibt es ein langes Tail kleinerer Anbieter und Eigenflotten von Speditionen. Deutschland ist mit Abstand der größte Einzelmarkt — Schätzungen gehen von einem Bestand zwischen 90.000 und 130.000 Einheiten aus, getrieben durch das dichte Industrienetz, das KV-Korridornetz der DB und die KV-Förderung des BMDV. Polen ist im KV stark gewachsen — die Modernisierung des Streckennetzes und die Hafenanbindungen Gdańsk-Hinterland haben in den letzten zehn Jahren zu erheblichen Bestandszuwächsen geführt.
Korridornetz und Volumen
Das europäische KV-Volumen wird jährlich von der UIRR und Eurostat berichtet. Wesentliche Korridore für den Wechselbrücken-Einsatz:
- Hamburg–Mailand (Nord-Süd-Hauptkorridor) — höchstes Volumen, viele tägliche Züge, Industriezulauf in Norditalien.
- Rotterdam–Warschau (Hafen-Hinterland) — wachstumsstarker Korridor mit Anbindung an die polnische E-Commerce-Distribution.
- Antwerpen–Halle (Lkw–Bahn) — Knotenpunkt für die belgisch-deutsche Industrieachse.
- Köln–Verona — Hauptachse für Stückgut Süddeutschland nach Italien.
- Hamburg–München / Hamburg–Nürnberg — KEP- und Stückgut-Korridor inland.
Auf diesen Hauptachsen verkehren typischerweise mehrere Direktzüge pro Tag mit jeweils 30 bis 36 Tragwagen — das entspricht 60 bis 72 Wechselbrücken pro Zug. Eine einzelne Brücke kann auf einem solchen Korridor zwei bis drei Hauptläufe pro Woche absolvieren, je nach Hub-Standzeit, Vor-/Nachlauf und Auslastung.
Wachstumstreiber 2026
1. Maut + ETS 2 + KV-Förderung wirken parallel
Die LKW-Maut wurde im Dezember 2023 mit einer CO₂-Komponente erweitert; für Euro-6-Fahrzeuge sind Mautanstiege je nach Achszahl von bis zu 83 Prozent dokumentiert. Ab 2027 erweitert ETS 2 den EU-Emissionshandel auf den Straßenverkehr, mit weiterem CO₂-Preisaufschlag auf den Diesel-Lkw. Parallel läuft die KV-Förderung des BMDV — beide Hebel verschieben die Wirtschaftlichkeitsschwelle weiter Richtung Schiene.
2. CSRD-Reporting zwingt Verlader zur Bahn
Industrielle Verlader müssen ab den Geschäftsjahren 2024/2025 prüfungssicher Scope-3-Emissionen berichten. Der zuverlässigste Reduktionspfad ist der höhere Bahn-Anteil — und der funktioniert in der Fläche nur über kranbare Wechselbrücken. Damit wird die Asset-Klasse zum nachhaltig nachgefragten ESG-Werkzeug, getrieben nicht durch Ideologie, sondern durch Reporting-Pflicht.
3. KEP-Saisonalität wird volatiler
Die deutsche KEP-Branche hat 2024 erneut über vier Milliarden Sendungen abgewickelt. Wachstum ist flacher geworden, aber die Saisonalität nimmt zu — Black Friday, Singles Day, Vorweihnachtsgeschäft konzentrieren immer mehr Volumen in einem schmalen Zeitfenster. Pooling-Modelle für Wechselbrücken werden dadurch wirtschaftlich attraktiver als reine Eigenflotten, weil sie Spitzen abfedern, ohne 8 bis 9 Monate Überkapazität zu finanzieren.
Mehr dazu: Axis Insights #1 — Marktbriefing 2026 · Asset-Klasse für Investoren · Regulatorischer Rahmen